Le prêt à taux zéro, le prêt d’accession sociale, Action Logement et les aides locales peuvent faciliter l’achat de votre résidence principale. Mais aucune aide primo-accédant n’est automatique : votre situation de propriétaire, vos revenus, le logement choisi et sa localisation déterminent les dispositifs accessibles. Le bon réflexe consiste à vérifier ces critères avant de fixer votre budget, sans oublier les frais qui resteront à financer.
Vérifiez votre statut avant de chercher une aide
Pour le PTZ, être primo-accédant signifie, en principe, ne pas avoir été propriétaire de sa résidence principale au cours des 2 dernières années. Il ne s’agit donc pas nécessairement de votre premier achat immobilier. Un ancien propriétaire redevenu locataire peut remplir cette condition une fois le délai respecté.
Vous pouvez également être propriétaire d’une résidence secondaire ou d’un logement locatif et être considéré comme primo-accédant, dès lors que vous n’avez pas été propriétaire de votre résidence principale pendant cette période. À l’inverse, acheter pour la première fois seul ne suffit pas si vous étiez auparavant propriétaire occupant avec votre conjoint.
Pour un achat en couple, faites examiner la situation de chaque coemprunteur. Une quote-part détenue en indivision, un démembrement de propriété ou une séparation méritent une vérification individualisée. Des exceptions à la condition de non-propriété existent notamment dans certaines situations de handicap ou lorsque la résidence principale est devenue définitivement inhabitable après une catastrophe.
Le statut ne garantit ni l’aide ni le crédit. Chaque dispositif ajoute ses propres conditions, et la banque reste chargée d’évaluer votre capacité de remboursement.
Le PTZ : un complément de financement à calculer selon le bien
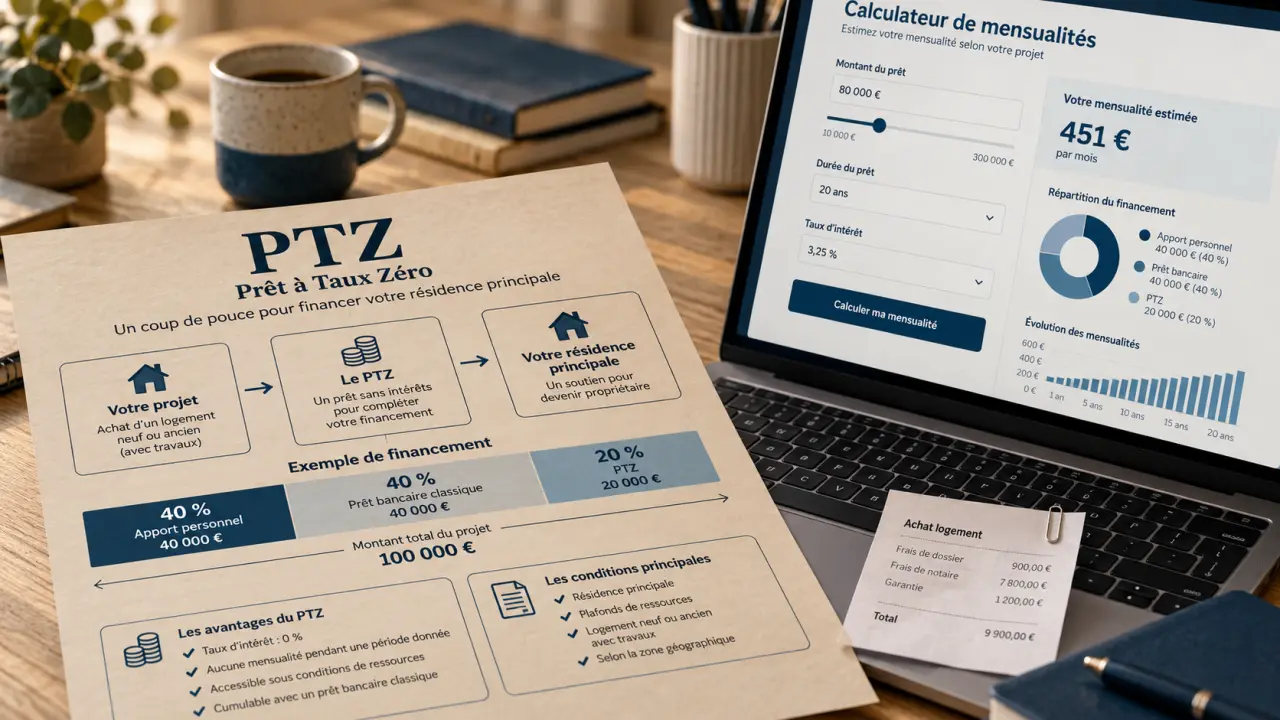
Le prêt à taux zéro est un prêt sans intérêts et sans frais de dossier. Il finance une partie de l’opération et doit être complété par un autre prêt ou des fonds personnels. Il réduit le coût du financement, mais ne constitue pas une somme offerte : le capital emprunté doit être remboursé.
Neuf et ancien : deux parcours d’éligibilité différents
Le PTZ est ouvert aux logements neufs, collectifs comme individuels, sur l’ensemble du territoire dans le cadre de son élargissement applicable jusqu’au 31 décembre 2027. Cela ne supprime ni les plafonds de ressources ni les différences de quotité selon le type de logement.
Dans l’ancien, l’éligibilité est plus restrictive : elle dépend notamment de la zone géographique et d’un programme de travaux répondant aux exigences du dispositif. Un appartement ancien sans travaux n’est donc pas automatiquement éligible. Avant de signer, faites vérifier l’adresse, la nature des travaux et les justificatifs attendus.
Le montant dépend du ménage, pas seulement du prix
Le calcul prend en compte les ressources, le nombre de futurs occupants, la localisation et le coût de l’opération retenu dans les limites réglementaires. Le revenu fiscal de référence de l’année N-2 sert notamment à l’examen des ressources ; une règle fondée sur le coût de l’opération peut également intervenir.
Le PTZ peut atteindre 50 % du coût retenu de l’opération dans certaines configurations, mais ce maximum ne concerne pas tous les acheteurs ni tous les logements. Son remboursement peut s’étendre jusqu’à 25 ans, avec un éventuel différé selon les ressources. Demandez un échéancier global : la mensualité future compte autant que celle des premières années.
Comparez les autres prêts et les soutiens qui réduisent l’effort d’achat
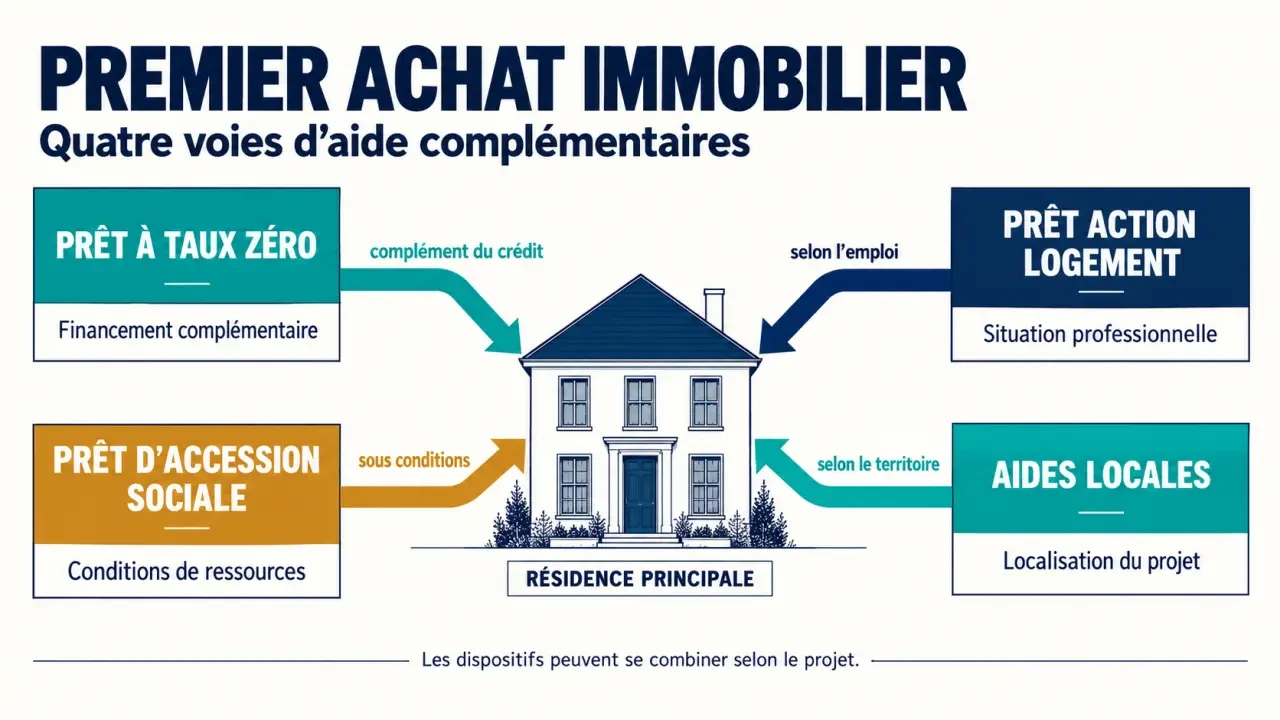
Les dispositifs n’ont pas tous la même fonction. Certains remplacent le prêt immobilier principal ; d’autres le complètent ou diminuent le besoin de financement. Leur cumul doit être validé au regard des règles propres à chacun.
| Dispositif | Utilité principale | Point à vérifier |
|---|---|---|
| Prêt d’accession sociale (PAS) | Financer la résidence principale sous conditions de ressources | Plafonds selon le ménage et la localisation ; certains frais restent exclus |
| Prêt conventionné (PC) | Financer un achat, une construction ou certains travaux | Sans plafond de ressources, mais taux à comparer avec un prêt classique |
| Prêt Action Logement | Compléter le financement de certaines opérations | Employeur, statut du salarié, ressources et logement éligible |
| Aides locales | Obtenir une subvention ou un prêt complémentaire | Commune, intercommunalité, département et calendrier de demande |
Le PAS peut financer l’intégralité de l’opération éligible, mais pas certains frais, notamment les frais de notaire, de garantie et de dossier. Ce n’est donc pas une garantie d’achat sans épargne. Le prêt conventionné n’est pas non plus nécessairement moins cher qu’un crédit ordinaire : comparez le coût total, assurance et garantie comprises.
Pour Action Logement, vérifiez votre situation auprès de l’organisme ou de votre employeur. Le prêt accession concerne notamment certains salariés d’entreprises privées non agricoles de 10 salariés et plus ; le secteur agricole dispose de dispositifs spécifiques. Être salarié ne suffit pas à rendre tout achat éligible.
Une donation familiale peut renforcer l’apport. Des exonérations fiscales existent sous conditions, dont certains dispositifs temporaires liés au logement neuf : faites vérifier par le notaire les plafonds, les délais d’emploi des fonds et les obligations de conservation. Interrogez-le aussi sur les droits de mutation applicables à votre achat : une protection contre certaines hausses ne signifie pas une exonération de tous les frais d’acquisition.
Acheter sans apport : distinguez l’aide obtenue de la trésorerie nécessaire
Un achat sans apport reste possible, mais dépend de l’accord bancaire. Des revenus stables, des comptes bien tenus, un endettement maîtrisé et un reste à vivre suffisant renforcent le dossier. Un PTZ améliore le montage sans effacer le risque de refus.
Votre budget doit couvrir le prix, les frais d’acquisition, la garantie du prêt, les éventuels frais de dossier, les travaux et le déménagement. Prévoyez également les charges de copropriété et la taxe foncière dans vos dépenses futures. Une aide affectée au logement ne peut pas nécessairement payer tous ces postes.
Considérez l’apport comme une amorce plutôt que comme une somme à vider intégralement chez le notaire. Conserver une réserve pour une chaudière défaillante, un appel de charges ou un décalage de revenus évite qu’un achat finançable devienne fragile dès l’emménagement. Demandez donc deux simulations : l’une mobilisant toute votre épargne, l’autre préservant une réserve de sécurité, puis comparez mensualité et marge de manœuvre.
Préparez vos vérifications dans le bon ordre
Une simulation donne une première estimation, pas une décision d’octroi. Pour obtenir un résultat exploitable, renseignez le bien réel et la composition exacte du ménage, plutôt qu’un prix approximatif ou vos seuls revenus mensuels.
- Réunissez vos justificatifs : avis d’imposition, bulletins de salaire, relevés bancaires, crédits en cours et preuves d’épargne.
- Documentez votre occupation passée : baux, quittances de loyer ou attestations d’hébergement accompagnées des pièces demandées.
- Précisez le projet : adresse, prix, neuf ou ancien, devis de travaux et nombre d’occupants.
- Consultez l’ADIL et les collectivités : recherchez les aides locales avant de vous engager, certaines demandes devant précéder une étape précise de l’achat.
- Faites chiffrer le montage bancaire : PTZ éventuel, prêt principal, prêts complémentaires, assurance, garanties et mensualités successives.
Avant le compromis, faites confirmer les aides envisagées et adaptez la condition suspensive de financement avec le professionnel qui vous accompagne. Le bon budget n’est pas celui qui additionne toutes les aides possibles : c’est celui qui repose sur des dispositifs vérifiés et une mensualité durablement supportable.