

Vous envisagez d’acquérir un bien immobilier nécessitant des travaux, mais vous redoutez les pièges et le manque de clarté dans les démarches ? Ce guide détaille pas à pas tout ce que vous devez savoir pour réussir votre achat, évaluer les coûts, définir un budget et éviter les erreurs classiques, le tout avec des exemples pratiques et conseils accessibles à tous.
Résumé des points clés
- Les avantages et limites d’un bien immobilier à rénover.
- Comment définir un budget et planifier les travaux.
- Les solutions de financement et astuces pour bien organiser votre chantier.
Acheter un bien immobilier avec travaux : opportunités et limites
L’achat d’un bien immobilier à rénover présente des avantages indéniables : prix d’achat souvent plus attractif, possibilité de personnaliser entièrement l’espace, et valorisation à moyen terme. Personnaliser permet d’adapter les espaces à ses besoins, comme améliorer l’isolation ou redistribuer les pièces. La revente après rénovation peut générer une plus-value, surtout si la localisation est attrayante. Des aides à la rénovation, spécifiquement pour l’amélioration énergétique, peuvent également alléger la facture.
Risques à surveiller
Évaluer le coût des travaux reste le principal défi. Imprévus techniques ou vices cachés sont fréquents et peuvent faire grimper le budget. La coordination et la gestion des rénovations demandent du temps, surtout s’il s’agit d’une résidence principale. Prévoir une marge pour les imprévus devient essentiel.
Une règle simple : additionnez le prix d’achat, le montant des travaux et une marge pour imprévus. Si le total dépasse la valeur estimée du bien rénové, il vaut mieux ne pas poursuivre.
Bon à savoir
Je vous recommande de toujours inclure une marge de 10 à 15 % dans le budget travaux afin de prévenir les imprévus.
Préparer son projet et définir le budget
Tout commence par clarifier son objectif : votre futur logement ou un investissement ? Cette distinction influence le choix des rénovations et la priorité entre confort et rentabilité. Les travaux vont du simple rafraîchissement jusqu’à la rénovation lourde, impactant le budget et les délais.
- Prix d’achat : estimé selon le marché local.
- Frais de notaire : 7 à 8 % du prix, dans l’ancien.
- Frais d’agence : 5 à 7 % selon la transaction.
- Travaux : devis précis, hiérarchisés par importance.
- Marge pour imprévus : 10 à 15 % du budget travaux.
- Frais annexes : déménagement, logement temporaire, assurance.
La formule à retenir : Coût global = Prix d’achat + Frais de notaire + Frais d’agence + Travaux + Marge pour imprévus + Frais annexes. Adaptez votre plafond, faites vos calculs et évitez les surprises.
À vérifier lors de la visite d’un bien avec travaux
Lors de la visite, inspectez :
- Structure : fissures, stabilité des murs porteurs.
- Toiture et charpente : infiltrations d’eau, tuiles cassées.
- Plomberie : pression de l’eau, fuites visibles.
- Système électrique : tableau aux normes, fonctionnement des prises.
- Façades : dégradations, ravalement nécessaire.
- Ouvertures : fenêtres, isolation.
- Isolation : combles, murs, sols.
- Sols et plafonds : humidité, champignons.
Prévoyez une contre-visite avec un artisan ou architecte. Notez et photographiez tout. Exigez les diagnostics : DPE, électricité/gaz, amiante, plomb, termites indispensables pour évaluer les travaux et négocier le prix.
Pensez aux modalités d’urbanisme : pour les modifications structurelles, un permis ou une déclaration préalable est souvent nécessaire. Classez vos priorités : sécurité (structure, toiture, électricité), confort (isolation, fenêtres, chauffage), puis esthétique.
Bien estimer les coûts des travaux
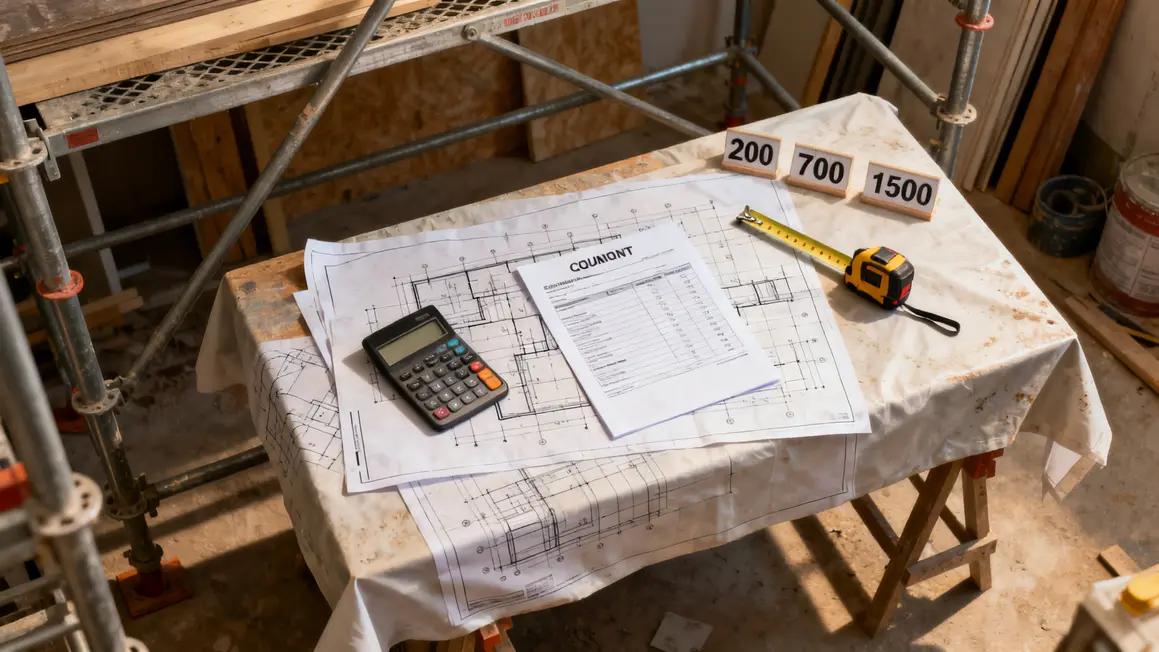
Les travaux se répartissent en trois catégories :
- Gros œuvre : structure, maçonnerie, charpente.
- Second œuvre : plomberie, électricité, menuiserie, isolation.
- Rénovations légères : peintures, sols, accessoires.
Comparez trois devis par poste et ajoutez une marge de 10 à 15 % pour les imprévus. Les coûts : rénovation lourde : 700 à 1 500 €/m² ; rénovation légère : 200 à 500 €/m². Certains travaux peuvent être réalisés soi-même (peinture, revêtements de sol), mais confiez les interventions techniques à des pros certifiés : électricité, plomberie, structure pour respecter les normes et bénéficier des garanties.
Solutions de financement pour les travaux
Plusieurs possibilités pour financer vos travaux :
| Solution de financement | Caractéristiques | Conditions / Particularités |
|---|---|---|
| Intégration au prêt immobilier |
|
|
| Prêt travaux |
|
|
| MaPrimeRénov’ |
|
|
| Éco-PTZ |
|
|
| Primes énergie |
|
|
| Subventions ANAH |
|
|
| Épargne personnelle |
|
|
Évaluez chaque méthode selon la nature de vos travaux, vos ressources et conditions d’accès.
Que recouvrent les frais réunis sous l’appellation frais de notaire ?
L’essentiel de cette somme n’est pas la rémunération du notaire mais des taxes reversées à l’État et aux collectivités, auxquelles s’ajoutent des débours avancés pour obtenir des documents. La part revenant réellement à l’office est minoritaire. Cette composition explique pourquoi ces frais se négocient très peu, contrairement au prix du bien.
Ces frais sont-ils calculés sur le prix avant ou après travaux ?
Ils portent sur le prix d’acquisition inscrit dans l’acte, donc sur le bien dans son état au jour de la vente, travaux non compris. C’est précisément l’avantage financier d’un bien à rénover : la base de calcul reste celle du prix décoté. Les travaux réalisés ensuite n’entrent pas dans cette assiette.
Le mobilier laissé par le vendeur change-t-il l’assiette de ces frais ?
Le mobilier peut être valorisé séparément dans l’acte, à condition qu’il soit réel, listé et estimé de façon crédible : cette part n’est alors pas soumise aux mêmes droits. Une évaluation fantaisiste est un motif classique de redressement. Établissez un inventaire chiffré avec le vendeur et conservez les justificatifs correspondants.
Les honoraires d’agence sont-ils toujours à la charge de l’acheteur ?
Non, la charge dépend du mandat signé entre le vendeur et l’agence, et l’annonce doit le préciser. Selon que les honoraires sont dus par l’un ou par l’autre, la base de calcul des droits de mutation change, donc le coût total de l’opération. Ce point mérite d’être vérifié avant de formuler une offre, pas au moment de l’acte.
Quels frais bancaires ajouter au budget d’un achat avec travaux ?
Au-delà des intérêts, il faut compter les frais de dossier, le coût de la garantie prise par la banque, l’assurance emprunteur et, le cas échéant, les frais liés au déblocage progressif des fonds destinés aux travaux. Ces derniers surprennent souvent : demandez à la banque comment elle finance un chantier étalé avant de choisir votre offre.


