

L’achat immobilier avec travaux attire de nombreux particuliers en quête d’une opportunité accessible, mais il comporte aussi des pièges majeurs lorsqu’on dispose d’un budget limité. Ce guide pratique propose une méthode concrète pour sécuriser votre projet : vous y trouverez l’essentiel pour éviter les erreurs les plus courantes, estimer les vrais coûts, organiser les étapes et choisir les bons prestataires. L’objectif : maîtriser votre budget et avancer en toute confiance.
Les spécificités d’un achat immobilier avec travaux
Acquérir un bien nécessitant des travaux offre souvent la possibilité d’accéder à une localisation intéressante à un prix réduit, tout en adaptant le logement à ses besoins. Ces biens présentent néanmoins des particularités : il faut préparer minutieusement le chantier et prévoir une marge pour les imprévus. Les rénovations se divisent en trois catégories :
- Travaux légers (peinture, revêtements de sol : entre 700 et 1000 €/m²).
- Travaux intermédiaires (remise à neuf cuisine ou salle de bain, électricité partielle : env. 1500 €/m²).
- Travaux lourds ou structurels (toiture, fondations, installations énergétiques : jusqu’à 2500 €/m²).
Bien estimer les coûts reste la difficulté principale : une erreur peut déséquilibrer l’ensemble du projet. Même avec un budget modeste, la plus-value potentielle existe, mais la vigilance sur l’évaluation technique, les imprévus et les choix de rénovation est indispensable.
Définir un budget global et réaliste
La première étape est de construire un budget complet : prix du bien, frais de notaire (7 à 8 % dans l’ancien), frais annexes (déménagement, raccordement, taxes) et coûts de rénovation. Utilisez des devis dès l’offre pour éviter les surcoûts. Prévoyez une réserve d’imprévus entre 10 et 20 % du montant des travaux. Exemple : pour 80 m², le budget total peut dépasser 200 000 €, bien loin du prix d’achat initial.
| Poste de dépenses | Montant estimé |
|---|---|
| Prix d’achat du bien | 150 000 € |
| Frais de notaire | 11 000 € |
| Frais annexes | 5 000 € |
| Travaux de rénovation | 40 000 € |
| Réserve pour imprévus | 6 000 € |
| Total estimatif | 212 000 € |
Anticiper tous les postes permet de mieux adapter votre projet à vos capacités financières, tout en gardant une marge pour les imprévus techniques ou administratifs.
Bon à savoir
Je vous recommande de toujours inclure une réserve pour imprévus dans votre budget travaux afin de couvrir les surcoûts inattendus.
Analyser soigneusement le bien avant de faire une offre
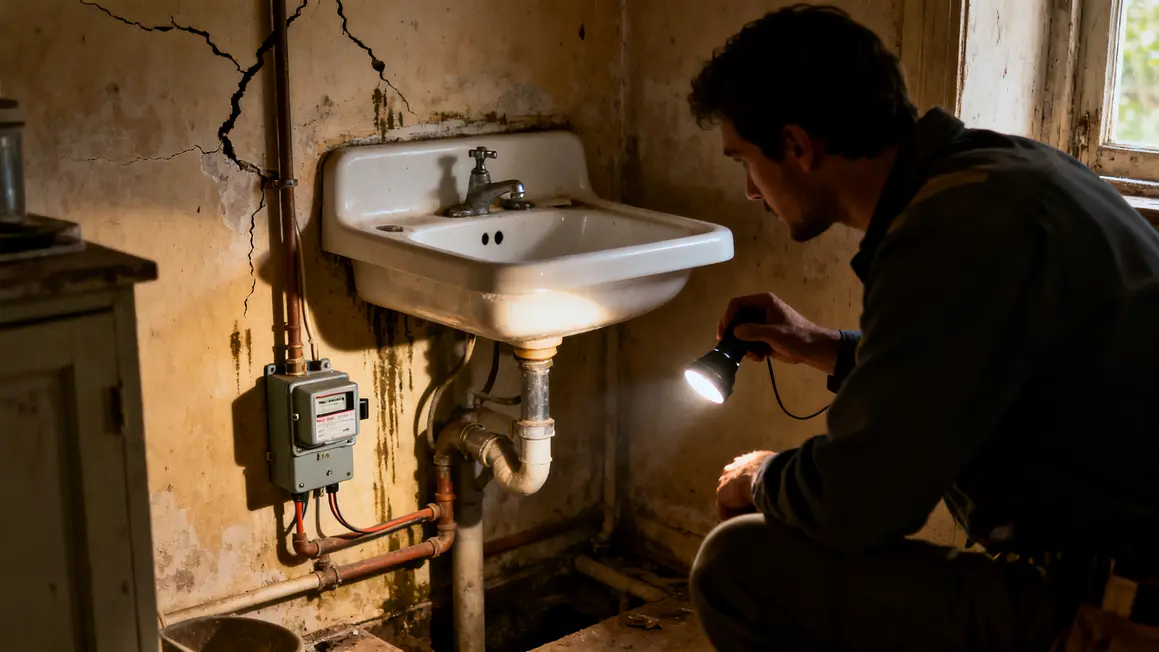
Multipliez les visites pour observer le bien sous différents aspects et repérer les failles :
- État de la toiture, signes d’humidité, installations techniques (électricité, plomberie) : vérifiez tout.
- Fissures et vices cachés peuvent révéler des problèmes structurels.
- Sollicitez des diagnostics et demandez des devis auprès d’artisans : leurs expertises vous éviteront de mauvaises surprises.
Cela donne une base d’estimation réaliste et assure une négociation solide.
Prendre en compte les diagnostics immobiliers obligatoires
Consultez scrupuleusement les diagnostics :
- DPE (consommation énergétique), amiante (avant 1997), plomb (avant 1949), gaz et électricité.
- Ces données peuvent révéler des postes de travaux majeurs : isolation, désamiantage, remise aux normes.
Ces diagnostics sont des appuis pour négocier et prévoir le vrai coût des rénovations nécessaires.
| Diagnostic | Objectif | Conséquences sur le budget |
|---|---|---|
| DPE | Évaluer la consommation énergétique | Investissements en isolation, chauffage, fenêtres |
| Amiante | Présence d’amiante | Désamiantage obligatoire |
| Plomb (CREP) | Détecter le plomb | Traitement ou retrait à prévoir |
| Gaz | Contrôle sécurité | Mise aux normes ou équipements |
| Électricité | Conformité des installations | Modernisation/refonte du réseau |
L’expertise d’un diagnostiqueur et d’un artisan permet d’éviter de sous-estimer l’ampleur des travaux à prévoir et d’obtenir une estimation fiable.
Qui paie des travaux votés avant la signature de la vente ?
La règle par défaut fait peser la dépense sur celui qui est copropriétaire à la date d’exigibilité de chaque appel de fonds, ce qui peut placer la charge sur l’acquéreur pour des travaux décidés avant son arrivée. Les parties peuvent en convenir autrement dans l’acte. C’est un point à négocier avant le compromis, pas après.
À quoi sert le fonds de travaux d’une copropriété lors d’une vente ?
Il s’agit d’une réserve alimentée par les copropriétaires pour financer les travaux futurs de l’immeuble. Les sommes versées restent attachées au lot et ne sont pas remboursées au vendeur qui s’en va. Un fonds bien doté est un signal favorable : il indique que l’immeuble anticipe ses dépenses au lieu de les subir.
Un acquéreur reprend-il les impayés de charges du vendeur ?
Le notaire vérifie la situation comptable du lot auprès du syndic avant l’acte et retient les sommes nécessaires sur le prix. C’est la raison pour laquelle cette information est demandée systématiquement. Un vendeur en difficulté avec ses charges signale souvent un immeuble où d’autres le sont aussi : regardez le taux global d’impayés.
Un procès-verbal d’assemblée générale renseigne-t-il sur les travaux à venir ?
Oui, c’est la source la plus fiable. Les procès-verbaux des dernières assemblées montrent ce qui a été voté, ce qui a été rejeté et ce qui revient d’une année sur l’autre sans jamais être décidé. Un projet repoussé plusieurs fois finira par s’imposer, souvent quand vous serez propriétaire. Demandez-en plusieurs, pas seulement le dernier.
La quote-part d’un lot influe-t-elle sur le coût des travaux collectifs ?
Oui, chaque lot supporte une fraction des dépenses communes déterminée par le règlement de copropriété. Deux appartements de surface voisine peuvent donc contribuer différemment. Avant d’acheter, rapportez le montant d’un chantier envisagé à la quote-part du lot : c’est le seul moyen d’estimer ce qu’il vous coûtera réellement.


